Саме тут звичні слова вводять людей в оману. «Я ще не резидент за грін-карткою» не відповідає на податкове питання. «Гроші залишилися в іншій країні» теж. Податковий статус, джерело доходу, звітність і фактичний податок треба розглядати як окремі етапи.
Перевірки за грін-карткою та днями перебування
IRS Publication 519 описує основні перевірки. Green card test, перевірка за наявністю грін-картки, зазвичай визначає людину як податкового резидента, доки статус не припинено за застосовними правилами.
Substantial presence test, перевірка суттєвої присутності, враховує дні фізичного перебування у США за формулою. Зазвичай беруть усі дні поточного року, третину днів попереднього та одну шосту днів позаминулого року. Для виконання цієї умови потрібно бути у США щонайменше 31 день поточного року й отримати 183 або більше днів за формулою.
Деякі дні не враховують, а для окремих віз і обставин діють спеціальні правила. У першому або останньому році можливий подвійний податковий статус, dual-status: протягом різних частин року людина має різний статус. Не переносьте результат минулого року автоматично на наступний.
Тісніший зв'язок з іншою країною та податкові договори
Людина, яка набрала потрібну кількість днів за формулою, іноді може заявити про тісніший зв'язок з іншою країною, closer connection. Для цього вона має відповідати умовам, перебувати у США менш як 183 дні поточного року та вчасно подати Form 8840. Це не заява про власне бажання. Потрібні факти про основне місце діяльності для податкових цілей і тісніші зв'язки.
Податковий договір може змінити результат або дати механізм усунення подвійного оподаткування. Перелік податкових договорів США та конкретна стаття договору важливіші за переказ на форумі. Не з кожною країною є договір, і не кожен податок чи вид доходу охоплено однаково.
Що означає світовий дохід
Податковий резидент США зазвичай включає до федеральної декларації доходи з усіх країн. Це може бути іноземна зарплата, самозайнятість, оренда квартири, банківські відсотки, дивіденди, продаж активів, пенсія або частка в бізнесі. Валюту перераховують у долари за допустимим і послідовним методом.
Декларування не дорівнює подвійній сплаті тієї самої суми. Зарахування іноземного податку, податкове відрахування, виключення певного заробленого за кордоном доходу або застосування договору можуть зменшити податок чи змінити розрахунок, якщо виконано умови. В офіційних матеріалах це foreign tax credit, deduction, foreign earned income exclusion та treaty position. Але спочатку дохід показують у правильній формі. Не можна просто відняти від доходу суму, яку вже утримав іноземний банк.
Іноземна компанія, партнерство, траст, подарунок або великий переказ можуть створювати обов'язок подавати окремі інформаційні форми. Штрафи за пропуск такої форми іноді не залежать від наявності додаткового податку на доходи. Тут потрібен перелік зв'язків та активів, а не лише виписка з основного рахунку.
FBAR подають окремо
Звіт FinCEN FBAR зазвичай потрібен особі, яка належить до категорії US person за цими правилами, якщо сукупна максимальна вартість іноземних фінансових рахунків перевищила 10 000 доларів хоча б в один момент календарного року. Поріг стосується загальної суми рахунків, а не кожного окремо.
FBAR подають електронно до FinCEN, окремо від федеральної податкової декларації. Перевіряють не лише власні рахунки людини, а й деякі рахунки, щодо яких вона має право підпису та розпорядження, signature authority. Водночас Form 8938 може застосовуватися за власними, зазвичай вищими порогами. Одна форма не замінює іншу.
Робоча карта першого року з міжнародними доходами
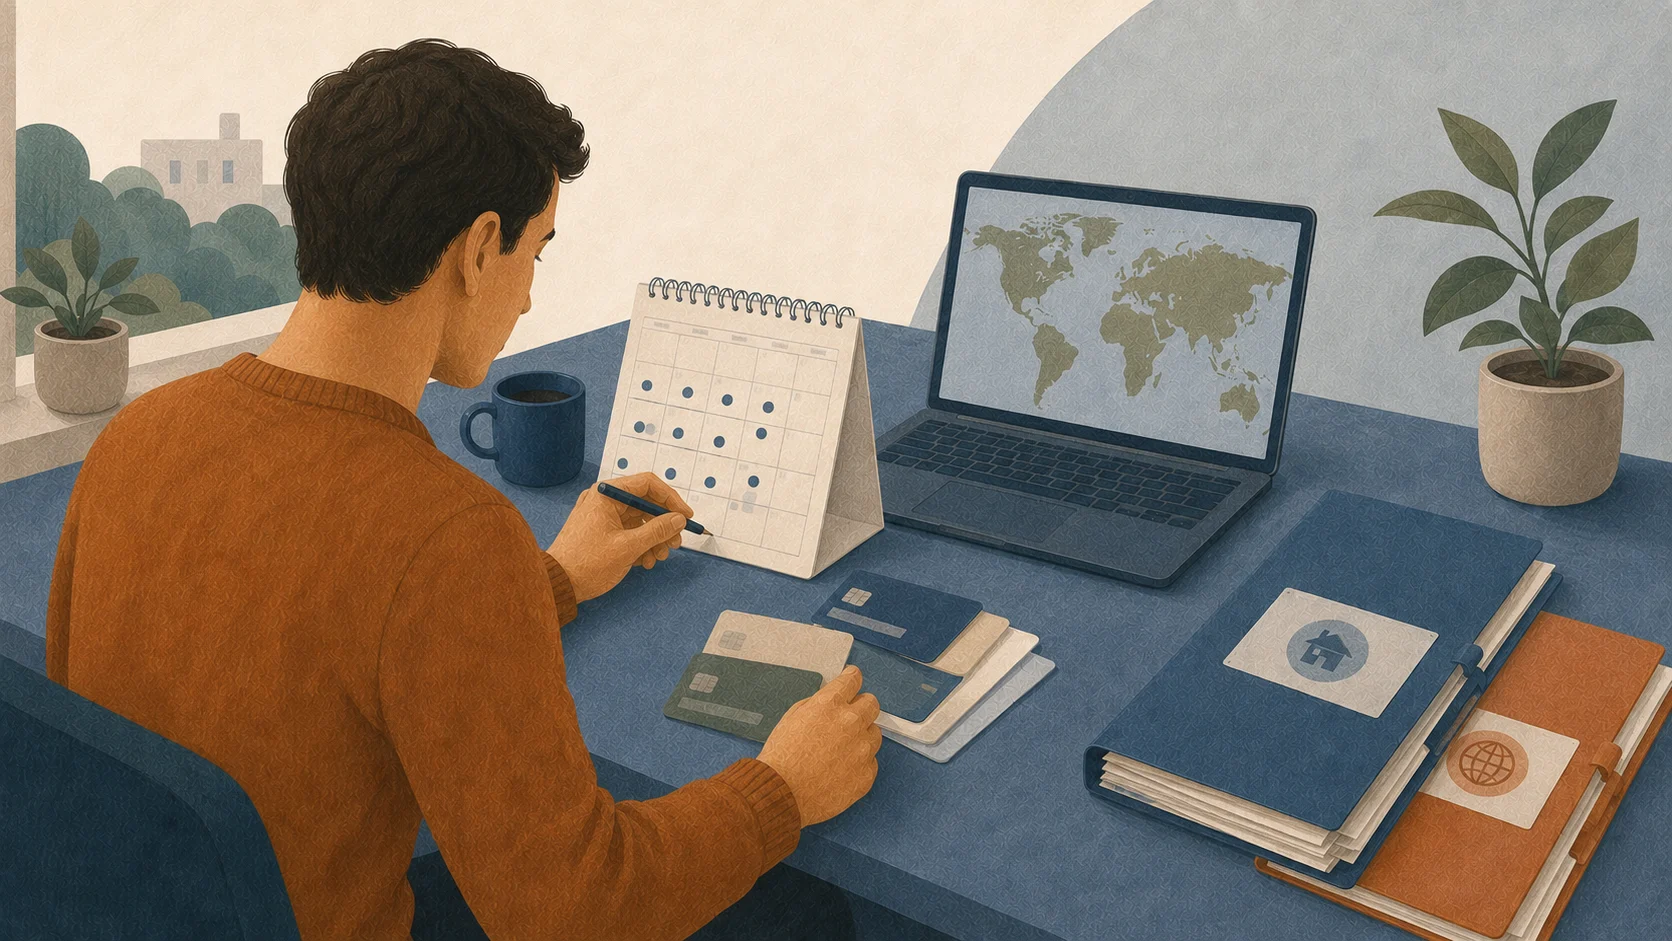
Складіть календар усіх днів в'їзду та виїзду. Звірте його з I-94 і квитками. Окремо перелічіть країни податкового резидентства, роботодавців, бізнеси, нерухомість, інвестиції, пенсії, страхові продукти та всі фінансові рахунки, включно із закритими протягом року.
Для кожного доходу запишіть дату, валюту, повну суму до утримань, утриманий іноземний податок і документ. Для кожного рахунку знайдіть максимальну вартість за рік. Збережіть курс та джерело перерахунку. Такий реєстр набагато корисніший за папку із сотнею випадкових PDF.
Коли звичайної підготовки недостатньо
Індивідуальна міжнародна податкова перевірка потрібна за подвійного статусу протягом року, застосування договору, участі в контрольованій іноземній корпорації, іноземному партнерстві чи трасті. Вона також потрібна щодо іноземних подарунків, пенсій, PFIC, тобто певних іноземних компаній із пасивними доходами чи активами, незаявлених рахунків минулих років або відмови від грін-картки після тривалого володіння. Фахівець має назвати форми та правило, а не лише сказати: «За кордоном IRS не побачить».
Правильна послідовність проста: статус за рік, світовий чи американський обсяг доходу, окремі інформаційні форми, потім податкові знижки й договори. Якщо почати з питання «Скільки я винен?», можна пропустити все, що визначає сам розрахунок.
Що не є повною відповіддю
Банківська виписка з кінцевим залишком не показує максимальну вартість рахунку протягом року. Іноземна податкова декларація не завжди містить усі показники для американських форм. А слова банківського працівника про «американську звітність» можуть стосуватися обов'язку банку за FATCA, а не вашого FBAR або Form 8938. Попросіть фахівця письмово перелічити форми, пороги подання та припущення розрахунку. Навіть коли іноземний дохід нульовий, право підпису за рахунком, володіння компанією чи траст можуть потребувати окремої перевірки інформаційної звітності. Зберігайте валютні розрахунки разом із первинними документами, щоб через кілька років можна було відтворити результат.